Domain unterkellerung.de kaufen?
Wir ziehen mit dem Projekt
unterkellerung.de um.
Sind Sie am Kauf der Domain
unterkellerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterkellerung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Fundament Salz FUNDAMENT-Salz III N Tabletten 80 StHomöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist edizinischer Rat einzuholen. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen der Arzt Fundament-Salz III N nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da Fundament-Salz III N sonst nicht richtig wirken kann! Wieviel und wie oft sollten Sie Fundament-Salz III N einnehmen? Als Faustregel gilt in der Homöopathie bei akuten Zuständen eine Einnahme in kurzen Zeitabständen, während bei chronischen Erkrankungen die Einnahmeabstände länger sein können. Soweit nicht anders verordnet, nehmen Erwachsene und Kinder ab 12 Jahre bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6x täglich, je 1 Tablette ein. Eine über 1 Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Arzt oder Heilpraktiker erfolgen. Bei chronischen Verlaufsformen 1 bis 3 mal täglich jeweils 1 Tablette einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Wie und wann sollten Sie Fundament-Salz III N einnehmen? Die Tabletten können gelutscht oder auch im Ganzen geschluckt werden. Die Einnahme ist unabhängig von den Mahlzeiten und darf auch bei nüchternen Magen erfolgen. Wie lange sollten Sie Fundament-Salz III N einnehmen? Die Wirkungsdauer einer Arzneimittelgabe kann individuell verschieden sein. Wenden Sie sich daher bei Fragen zur Dauer der Anwendung an Ihren Arzt. Halten Sie sich auch dann an die Anwendungsvorschriften, wenn Sie sich bereits nach kürzerer Zeit besser fühlen. Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
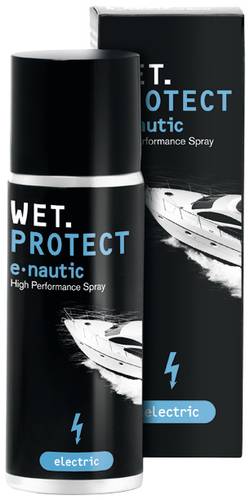
Eltako WP50 FeuchtigkeitsschutzHochleistungsschutz vor Feuchtigkeit, Nässe und Korrosion. Dieser Wasserblockierer unterwandert jegliche Feuchtigkeit und Nässe vollständig. Er bildet einen mikrodünnen Schutzfilm mit extrem wasserabweisender Wirkung. Die elektrische Durchschlagsfestigkeit ist mit 200kV/mm extrem hoch. Durch die Salzwasserbeständigkeit eignet es sich nicht nur perfekt für den Einsatz im Winter, da es vor den Einflüssen von Streusalz schützt, sondern auch bei meeresnahen Anwendungen. Mit diesem Spray gemäß Bedienungsanleitung behandelte leitungslose Funktaster bleiben selbst auf der Wetterseite im Freien jahrelang elektrisch voll funktionsfähig.26,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
E-COLL Feuchtigkeitsschutz 400ml (4317784006644)Eigenschaften • Feuchtigkeitsschutz. \n• Schutzfilm für Metalle. \n• Durchdringt. \n• Verdrängt und unterwandert Feuchtigkeit. \n• Bildet einen mikroskopisch feinen Schutzfilm gegen Korrosion während der Metallverarbeitung oder Lagerhaltung. \n• Trocknet Motoren und Anlagen. \n• Gewährleistet monatelangen Korrosionsschutz. \n• Zum Einsatz in Industrie, Schifffahrt, Kfz usw. \n• Für Kunststoff, Elektro, Metall, Eisen, Stahl. \n• Temperaturbeständigkeit: –40 °C bis +70 °C. \n• EUH208: Enthält Benzolsulfonsäuren,di-C10-14-alkyl Derivate, Calcium Salze. Kann allergische Reaktionen hervorrufen. Anwendung • Korrosionsschutz, temporärer Korrosionsschutz, wasserverdrängend, Anwendung Innen-/Außenbereich, Oberflächenschutz blanke Metalloberfläche, Schutz vor eindringenden flüssigen Medien, Motor. (4317784006644)4,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fundament Salz FUNDAMENT-Salz III N Tabletten 80 StHomöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist edizinischer Rat einzuholen. Dosierungsanleitung, Art und Dauer der Anwendung: Die folgenden Angaben gelten, soweit Ihnen der Arzt Fundament-Salz III N nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da Fundament-Salz III N sonst nicht richtig wirken kann! Wieviel und wie oft sollten Sie Fundament-Salz III N einnehmen? Als Faustregel gilt in der Homöopathie bei akuten Zuständen eine Einnahme in kurzen Zeitabständen, während bei chronischen Erkrankungen die Einnahmeabstände länger sein können. Soweit nicht anders verordnet, nehmen Erwachsene und Kinder ab 12 Jahre bei akuten Zuständen alle halbe bis ganze Stunde, höchstens 6x täglich, je 1 Tablette ein. Eine über 1 Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Arzt oder Heilpraktiker erfolgen. Bei chronischen Verlaufsformen 1 bis 3 mal täglich jeweils 1 Tablette einnehmen. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Wie und wann sollten Sie Fundament-Salz III N einnehmen? Die Tabletten können gelutscht oder auch im Ganzen geschluckt werden. Die Einnahme ist unabhängig von den Mahlzeiten und darf auch bei nüchternen Magen erfolgen. Wie lange sollten Sie Fundament-Salz III N einnehmen? Die Wirkungsdauer einer Arzneimittelgabe kann individuell verschieden sein. Wenden Sie sich daher bei Fragen zur Dauer der Anwendung an Ihren Arzt. Halten Sie sich auch dann an die Anwendungsvorschriften, wenn Sie sich bereits nach kürzerer Zeit besser fühlen. Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Moster, Stefan: Das Fundament des EisbergsDas Fundament des Eisbergs , Eine arktische Sehnsucht , Vergaserteile > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Autoren: Moster, Stefan, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 314, Keyword: Arktis; Polarregion; Polarmeer; Nordmeer; Reisebericht; Imagination; Polarforscher; Entdecker; Arktisforschung; Eisberge; Eisbär; Vergänglichkeit; Erderwärmung; Polarlichter; Nordwind, Fachschema: Arktis / Reiseführer, Reisebeschreibung~Arktis~Nordpol~Pol / Nordpol, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Region: Arktis~Polarregionen, Warengruppe: HC/Reiseberichte/Welt gesamt, Pole, Fachkategorie: Reiseberichte, Reiseliteratur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mareverlag GmbH, Verlag: mareverlag GmbH, Verlag: Mare Verlag GmbH & Co. oHG, Länge: 221, Breite: 149, Höhe: 32, Gewicht: 544, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 291314825,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.